12億円という数字だけを見ると、返済は不可能に思える。しかし、夫妻の長い返済生活で本当に深刻だったのは、借金の総額だけではなかった。
大きな問題は、金利の高さと借入先の多さだった。
借入先は最大43件、消費者金融8社からも借り入れ2026年7月3日に公開された集英社オンラインのインタビューで、さゆりは当時の返済生活を振り返っている。
かつみと同棲を始めたころ、毎日のように督促状が届き、借入先から電話がかかってくる状況だった。
そこで、さゆりはカレンダーの裏側に借入先と金額、生活費などを一つずつ書き出した。
その結果、消費者金融8社を含む、最大43件もの支払先があることが分かったという。
借金の全体像を把握するだけで約1年かかった。
加えて、吉本興業からの給料日である毎月25日には、振り込まれた給料が約30分後には借金の引き落としでほぼなくなってしまったという。
さゆりは生活費を確保するため、銀行の窓口が開く時間に合わせて現金を引き出しに行っていた。食費を抑えるため、もやしを中心にした食生活を送っていたことも明かしている。
26年間で2億6,000万円を返済しても元金が減らなかった返済を難しくしていたもう一つの要因が、高金利だった。
ABEMA Primeの2026年8月の放送内容を伝えた記事によると、かつみは約2億円の借金に対して、26年間で合計約2億6,000万円を支払ったにもかかわらず、元金がほとんど減らなかったと説明している。
つまり、長年にわたって多額のお金を支払っても、利息の負担が重く、借金の本体を減らせない状態が続いていた。
返済を続けているのに残高が変わらない。この状況は、かつみ・さゆりの借金問題を理解するうえで見逃せない。
池田泉州銀行による借り換えが転機に長年の返済生活に転機をもたらしたのが、銀行による借り換えだった。
2021年のデイリースポーツのインタビューや2026年のABEMA Prime関連報道によると、夫妻は池田泉州銀行の担当者の協力を得て、複数の借金をまとめ、金利を大幅に引き下げることができた。
それまで平均5%以上だったと説明される金利は、借り換え後には1%前後、あるいは1%未満になったという。
2億円の借金を抱えていた場合、単純計算では次のような違いが生まれる。
| 金利 | 年間の利息の目安 |
|---|---|
| 5% | 1,000万円 |
| 3% | 600万円 |
| 1% | 200万円 |
※元金2億円が一定と仮定した単純計算。実際の返済額や契約条件を示すものではない。
金利が5%から1%になれば、年間の利息負担は単純計算で800万円も変わる。
これによって、毎月支払うお金が利息だけに消える状態から、元金を減らせる返済へと変わった。
夫妻は銀行担当者をドラマ「半沢直樹」に登場する人物になぞらえて感謝している。長年返済を続け、自己破産を選ばずにきた姿勢が銀行側の判断につながったという。
さゆりが借金を抱えた夫を支え続けた理由さゆりがかつみを支えてきた理由は、単に夫婦だからというだけではない。
2026年7月の集英社オンラインのインタビューでは、2人が出会った1989年当時、さゆりは20歳だったことが紹介されている。
かつみにはすでに1億円を超える借金があった。それでも、かつみは明るく振る舞い、自分の力で必ず借金を返すという覚悟を示していた。
さゆりは、夢を語りながら返済に向き合うかつみの姿に魅力を感じたと振り返っている。
また、かつみは芸人の仕事だけでなく、深夜から朝方まで別の仕事も掛け持ちしていた。短時間の睡眠で翌日の仕事に向かうことも多かったという。
さゆり自身も、返済手続きや借金の一覧表作成、生活費の管理を担った。
ABEMA Primeでは、さゆりが「かつみさんの借金の中で、人に借りたものが一つもなかった」という点にも触れている。友人や知人に頭を下げるような借金だったら、ここまで支え続けられなかったかもしれないという趣旨の説明だった。
つまり、さゆりが評価していたのは、借金の大きさではなく、かつみ自身が責任を持って返済しようとする姿勢だった。
夫妻の関係を単純な「借金を作る夫と支える妻」という構図だけで捉えると、実際の返済生活は見えてこない。さゆりもまた、家計を把握し、返済計画を支える当事者だったのである。
【副業の失敗と現在の事業】ボヨヨンスイーツガーデンはなぜ閉店した?
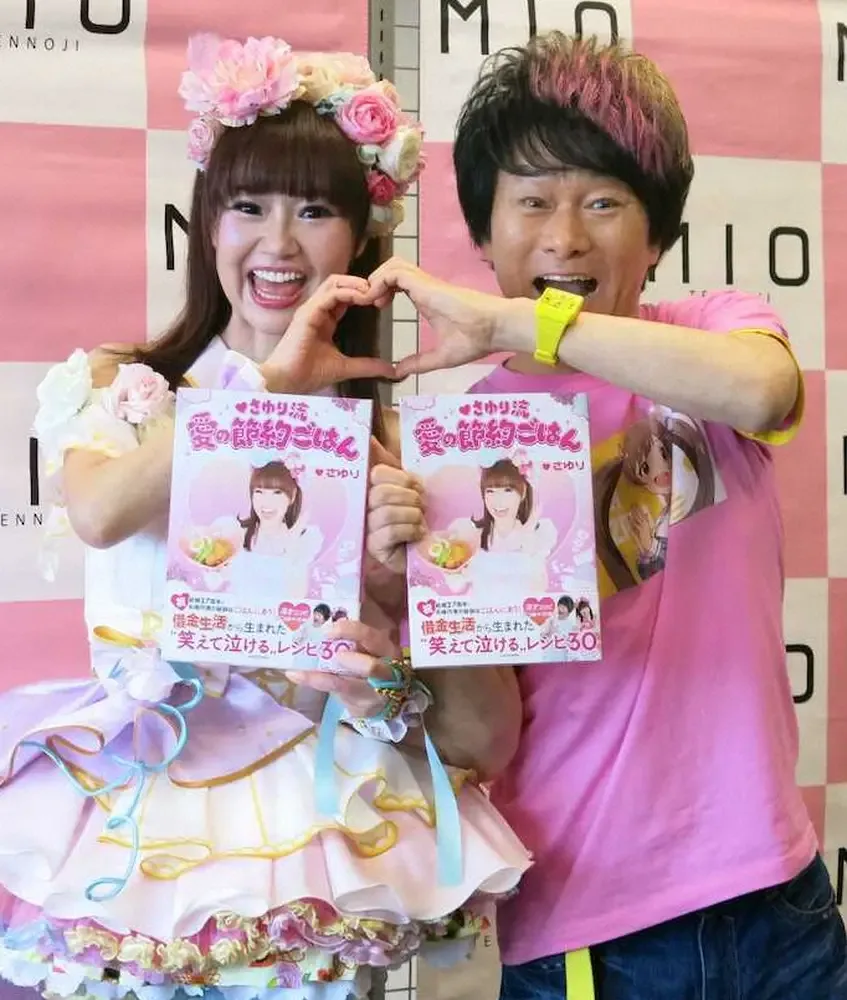
かつみは株式投資の失敗後、芸人としての収入だけに頼らず、さまざまな副業に挑戦してきた。
しかし、事業の多くは長続きしなかった。
代表的なものには、次のような事業がある。
- オオクワガタの繁殖・販売
- 100円ショップの経営
- ラーメン店の経営
- スイーツ食べ放題店の経営
- マンチカンの繁殖事業
こうした副業は、借金返済のための収入源を増やす目的もあったが、経営上の課題や外部環境の変化に直面してきた。
ボヨヨンスイーツガーデンは黒字だったのに閉店なかでも注目したいのが、大阪・道頓堀で経営していた「ボヨヨンスイーツガーデン」だ。
同店は2012年4月28日にオープン。スイーツを中心とする食べ放題形式で、当初から話題を集めた。
2016年3月に閉店するまで約4年間営業し、夫妻にとっては比較的順調な経営だった。
ところが、店が入居していたビルの所有者が変わり、家賃が大幅に引き上げられた。
2026年4月29日放送のMBSテレビ「ゼニガメ」に出演したさゆりは、ビルが中国系ファンドに買収され、ある日突然、家賃が3倍になったことが閉店の理由だったと説明している。
2016年の閉店発表時にも、日刊スポーツやオリコンは、ビルの所有者変更と家賃高騰を閉店の背景として報じていた。
ここで押さえておきたいのは、同店の閉店を単純な赤字経営による失敗と説明するのは正確ではないということだ。
夫妻の2026年の説明では、店自体は黒字だった。外部の不動産事情によって賃料負担が急増し、営業継続が困難になったのである。
ラーメン店も複数回挑戦してきたかつみ・さゆりとラーメン店の関係も長い。
2008年には「ボヨヨンラーメンウマインジャー」を展開したが、大阪の店舗は約7か月、千葉の店舗は約2か月で閉店したと報じられている。
その後も飲食事業への挑戦を続け、2026年には新たな形でラーメン事業に取り組んでいる。
それが、人気ラーメン店「人類みな麺類」とのコラボレーションによる人類みなボヨヨンラーメンだ。
2026年3月5日、中国自動車道の西宮名塩サービスエリア下り線のフードコートで提供が始まった。
吉本興業の発表によると、夫妻と人類みな麺類が協力して開発した商品で、オリジナルラーメン2種類を展開している。
NEXCO西日本のサービスエリア情報でも、同商品の提供が案内されている。
| 項目 | 内容 |
|---|---|
| 商品名 | 人類みなボヨヨンラーメン |
| コラボ相手 | 人類みな麺類 |
| 提供開始 | 2026年3月5日 |
| 場所 | 西宮名塩SA下り線フードコート |
| 通常メニュー価格 | 1,280円(税込) |
| すっぴんメニュー | 980円(税込) |
| 提供時間 | 24時間 |
今回の特徴は、過去のように夫妻が単独で店舗を運営する形式ではなく、実績のあるラーメン店と協力し、サービスエリアの既存施設で商品を提供する形になっていることだ。
過去の失敗から、店舗立地や運営体制、協力企業の存在が事業の継続性に影響することを学んだとも考えられる。
ただし、現在のラーメン事業による売上高や、借金返済に充てられる具体的な金額は公表されていない。
【2026年9月最新】かつみ・さゆりの借金残額はいくら?完済はいつ?
気になるのは、現在どれだけ借金が残っているのかという点だ。
2026年9月1日、大阪市内で開催された「モンスターハンターNowカーニバル2026:大阪」の発表会見に、かつみ・さゆりが登場した。
このイベントで、かつみは借金の現状について説明している。
スポニチアネックスの報道によると、かつみが明かした数字は次のとおりだ。
- 自身の借金の最大額:約2億5,000万円
- これまでに返済した金額:約3億円
- 2026年9月時点の残額:約1億5,000万円
つまり、2026年9月1日時点で、借金は約1億5,000万円残っているというのが最新の具体的な公表額だ。
2026年2月から9月までに借金はどう変化した?2026年2月14日放送のカンテレ「モモコのOH!ソレ!み〜よ!」では、かつみは借金の残額を約1億8,000万円と説明していた。
最高額については約2億5,000万円と話している。
それから約半年後の9月1日には、残額が約1億5,000万円になったと報じられた。
2026年の借金残額の推移
2026年2月14日
約1億8,000万円
2026年9月1日約1億5,000万円
報道された本人の説明に基づく比較。2月から9月までの差額は約3,000万円。
ただし、差額のすべてが同期間の元金返済によるものか、利息や追加借入を含めた計算なのかは公表されていない。
借金完済は何歳になる予定?2026年7月3日の集英社オンラインのインタビューでは、さゆりが借り換え後の返済計画について具体的に説明している。
当時の計画では、完済予定は次のとおりだった。
| 人物 | 完済予定年齢 |
|---|---|
| さゆり | 81歳 |
| かつみ | 87歳 |
つまり、2026年7月のインタビュー時点では、完済まで約24年という見通しだった。
金利を1%前後に抑えられたことで、初めて完済までの道筋が見えたと話している。
9月1日のイベントでは、借金が約1億5,000万円まで減ったことが明らかになったが、完済予定年齢を改めて変更したとの発表は確認できない。
そのため、81歳・87歳という数字は7月時点の返済計画として理解するのが適切だ。
吉本興業からの収入だけで返済している?夫妻の収入源としては、吉本興業所属芸人としてのテレビ出演、漫才、イベント出演などがある。
2026年7月の集英社オンラインのインタビューでは、吉本興業の給料日が毎月25日だったことや、過去には給料が振り込まれてから約30分で返済に回っていたことが紹介された。
また、かつみは芸人の仕事に加えて、別の仕事を掛け持ちしていた時期もある。
現在の吉本興業からの具体的なギャラや年収、ラーメン事業の利益配分などは公表されていない。
したがって、現在の返済が芸能活動の収入だけで成り立っているのか、事業収入がどの程度寄与しているのかを正確に金額で比較することはできない。
重要なのは、借り換えによる利息負担の軽減と、継続的な仕事による収入確保が、長期返済の基盤になっていることだ。
【よくある質問】かつみ・さゆりの借金の理由に関するFAQ
Q1:かつみ・さゆりの借金はなぜ最大12億円になったの?
A1:バブル期の株式投資と信用取引の失敗で生じた約2億円の借金に、父親の保証人に関係する約10億円の債務が加わったためです。父親に関係する債務は相続放棄によって整理され、本人の借金は約2億円に戻ったと説明されています。
Q2:2026年現在、かつみの借金はいくら残っている?
A2:2026年9月1日のイベントに関する報道では、約1億5,000万円です。2026年2月の約1億8,000万円から減少しています。
Q3:かつみ・さゆりは借金を完済できるの?
A3:本人たちは完済に向けた見通しを持っています。2026年7月のインタビューでは、金利1%前後の借り換えによって返済計画が立ち、約24年後の完済を予定していると説明しました。ただし、返済計画であり、完済が保証されたわけではありません。
かつみ・さゆりの借金が最大12億円に達した背景には、複数の出来事が重なっていた。
特に重要なのは次の5点だ。
1. マンション投資の成功が株式投資への参入につながった。
2. 信用取引とバブル崩壊によって約1億7,000万円の借金を抱えた。
3. 父親に関係する約10億円の保証債務が相続問題として加わり、最大12億円になった。
4. 高金利と複数の借入先によって、長期間返済しても元金が減らない状態が続いた。
5. 金利1%前後への借り換えと夫婦での収入確保によって、返済が前進した。
2026年9月時点の残額は約1億5,000万円。12億円という最大額から見ると大きく減少している。
一方、借金が完全になくなったわけではない。今後の完済には、芸能活動の継続、事業の安定、金利条件の維持が重要になる。
【プロの結論】
この夫婦の36年にわたる返済生活から読み取れるのは、借金問題では借入総額だけでなく、借金の発生原因・金利・返済条件・収入の安定性を分けて考える必要があるということだ。
特に、かつみのケースでは、投資で失ったお金と父親の保証債務が同じ「12億円」という数字にまとめられたことで、実態が分かりにくくなっていた。
12億円の真相を理解するには、本人の投資による負債と相続に関係する債務を区別することが欠かせない。
そして2026年、約1億5,000万円まで減った借金と、新たなラーメン事業への挑戦は、長い返済生活が次の段階に入っていることを示している。
夫婦漫才の明るさの裏側には、資金管理と返済に向き合い続けた現実がある。完済という本当のゴールにたどり着けるのか、今後の活動にも注目したい。
主な参照報道・資料:集英社オンライン(2026年7月3日)、日刊スポーツ(2026年7月4日)、ABEMA Prime関連報道(2026年8月1日)、スポニチアネックス(2026年4月30日・9月1日)、オリコンニュース(2016年3月23日)、吉本興業発表資料(2026年2月27日)、NEXCO西日本。