年収600万円の生活レベルは、2026年の日本でどの程度なのでしょうか。独身なら余裕のある暮らしができるのか、結婚して子どもを育てるには十分なのか、東京と地方では生活水準にどれほど差が出るのか。額面の年収だけでは、実際の暮らしやすさは判断できません。
2026年は所得税の基礎控除の見直しや、4月から始まった子ども・子育て支援金制度など、家計に関係する制度変更もあります。国税庁の最新の平均給与統計、総務省の家計調査、文部科学省の教育費データをもとに、手取り額から家賃、食費、貯金、子育てまで具体的に検証します。
【2026年最新】年収600万円の手取り額は約466万円!税金と社会保険料の内訳
年収600万円と聞くと、毎月50万円を自由に使えるように感じる可能性があります。しかし、実際には所得税、住民税、健康保険料、厚生年金保険料、雇用保険料などが差し引かれます。
2026年の制度を反映した試算では、年収600万円の会社員の手取りは年間約466万円です。
年収600万円の手取り額と月収東京都在住、39歳以下、独身、会社員、協会けんぽ加入、扶養家族なしという条件で、賞与なしのケースを想定します。
| 項目 | 年間の目安 |
|---|---|
| 額面年収 | 600万円 |
| 健康保険料 | 約29.6万円 |
| 子ども・子育て支援金 | 約0.7万円 |
| 厚生年金保険料 | 約54.9万円 |
| 雇用保険料 | 約3万円 |
| 所得税・復興特別所得税 | 約14.9万円 |
| 住民税 | 約30.7万円 |
| 手取り額 | 約466.2万円 |
参考:2026年の税制・保険料率を使った概算。実際の金額は勤務先、標準報酬月額、年齢、扶養状況、各種控除などで異なる。
この条件では、年間の控除額は約133.8万円です。額面年収の約22.3%が税金と社会保険料として差し引かれる計算になります。
月平均に換算すると、次のようになります。
- 額面月収:約50万円
- 手取り月収:約38万9,000円
- 年間手取り:約466万円
ただし、これは賞与を含む年間収入を12か月に均等配分した数字です。実際にボーナスがある会社では、毎月の給与明細に記載される手取りはこれより少なくなり、賞与支給月にまとまった収入が入ります。
2026年の税制改正で手取りはどう変わる?2026年の所得税では、基礎控除の引き上げなどが行われました。
国税庁によると、2026年度税制改正による基礎控除の引き上げなどは、2026年12月1日に施行され、2026年分の所得税から適用されます。給与所得者については、12月の年末調整などで変更が反映される仕組みです。
また、2026年4月分からは協会けんぽの保険料率が改定され、子ども・子育て支援金率0.23%も加わりました。
40〜64歳の場合は介護保険料も負担するため、39歳以下の人と比較して手取り額が少なくなります。
つまり、年収600万円という同じ条件でも、年齢や加入している健康保険によって手取りは変わります。
年収600万円でも手取りが少なく感じる理由年収600万円は決して低い収入ではありません。それでも生活に余裕がないと感じる人がいるのは、額面と可処分所得の差に加え、住宅費や物価の影響があるためです。
特に注意したいのが、住民税の仕組みです。住民税は原則として前年の所得を基準に計算されるため、昇給した直後や転職後には、収入と税負担のタイミングにずれが生じます。
また、年収600万円のうち賞与の割合が大きい場合、毎月の生活費を月収だけで考えると、ボーナスに依存した家計になりやすくなります。
【平均年収と比較】年収600万円は日本でどのくらいの位置にある?
年収600万円の生活水準を判断するには、日本全体の平均給与との比較が欠かせません。
国税庁が公表した「令和7年分 民間給与実態統計調査」によると、1年を通じて勤務した給与所得者の平均給与は487万円でした。
男女別では男性597万円、女性342万円です。正社員の平均給与は559万円、正社員以外は210万円となっています。
年収600万円は、全体平均を113万円上回っています。平均給与487万円に対して約1.23倍の水準です。
年収600万円と平均給与の比較| 比較項目 | 平均給与 |
|---|---|
| 給与所得者全体 | 487万円 |
| 男性 | 597万円 |
| 女性 | 342万円 |
| 正社員 | 559万円 |
| 正社員以外 | 210万円 |
| 年収600万円 | 600万円 |
出典:国税庁「令和7年分 民間給与実態統計調査」。
この数字から分かるのは、年収600万円が給与所得者全体の平均を上回る水準であることです。
ただし、男性の平均給与597万円と比較すると、ほぼ同程度です。年収600万円だからといって、すべての属性で高所得者というわけではありません。
年収600万円は高収入なのか?年収600万円は、一般的な給与所得者の中では比較的恵まれた収入水準です。
一方、正社員の平均給与559万円との差は41万円です。正社員という条件に限れば、600万円は平均を少し上回る水準に位置します。
また、年収統計には年齢、勤続年数、業種、企業規模、雇用形態などの違いが含まれます。
例えば、次のような条件では600万円の評価が変わります。
- 20代で年収600万円:同年代の中では高い水準を期待できる。
- 30代で年収600万円:比較的安定した収入水準。
- 40代で年収600万円:家族構成や住宅ローンによって余裕が変わる。
- 50代で年収600万円:教育費や老後資金の準備が重なると負担が大きい。
年収だけで生活水準を決めるのではなく、年齢や世帯収入、支出構造を合わせて考える必要があります。
【独身・既婚・共働き】年収600万円の生活レベルはどう変わる?
年収600万円の生活レベルを大きく左右するのが、世帯構成です。
同じ手取り約38万9,000円でも、独身と夫婦、子どものいる世帯では、必要な生活費が異なります。
独身の場合は貯金と趣味を両立しやすい独身で年収600万円なら、比較的ゆとりのある生活を組み立てやすいでしょう。
例えば、東京都内で一人暮らしをする場合、月々の手取り約38万9,000円を次のように配分できます。
| 支出項目 | 月額目安 |
|---|---|
| 家賃 | 10万円 |
| 食費 | 5万円 |
| 水道光熱費 | 1.5万円 |
| 通信費 | 1万円 |
| 交通費 | 1.5万円 |
| 日用品・医療費 | 2万円 |
| 交際費・趣味 | 5万円 |
| 衣服・美容 | 2万円 |
| その他・予備費 | 2万円 |
| 生活費合計 | 30万円 |
| 貯蓄・投資に回せる額 | 約8.9万円 |
このような家計なら、旅行や外食を楽しみながら、年間100万円前後の貯蓄を目指せます。
もちろん、車の所有や高額な趣味、都心の高級賃貸住宅を選ぶ場合には、貯蓄額が少なくなります。
重要なのは、収入が増えたからといって生活水準を一気に引き上げないことです。
既婚・片働きの場合は住宅費と生活費が重くなる年収600万円で配偶者を扶養し、本人の収入だけで家計を支える場合は、独身時代と同じ感覚でお金を使うことはできません。
食費、光熱費、通信費、保険料など、世帯人数が増えることで固定的な支出も増えるからです。
特に住宅ローンを組んでいる場合は、毎月の返済額が家計を圧迫する可能性があります。
夫婦2人であれば、地方や住宅費の低い地域では比較的安定した生活を送りやすいものの、東京などの都市部で広い住宅に住む場合には、支出管理が欠かせません。
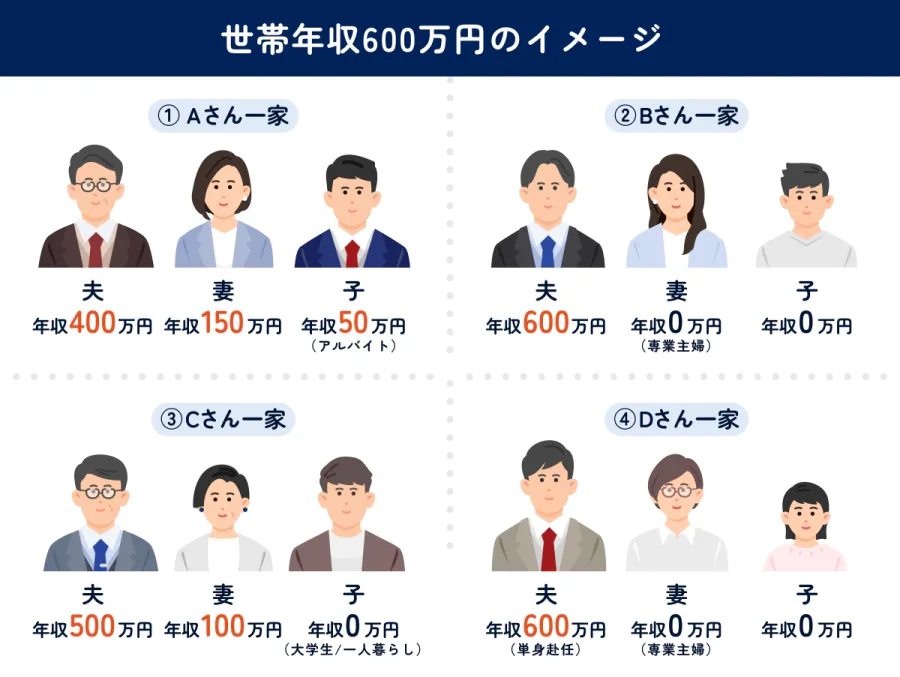
共働きなら世帯収入によって生活の余裕が大きく変わる共働き世帯では、年収600万円がどちらか一方の収入なのか、夫婦合計の収入なのかを区別する必要があります。
例えば、夫婦それぞれが年収300万円で世帯年収600万円の場合と、夫婦の一方だけが年収600万円の場合では、税金や社会保険料の計算が異なります。
共働きで収入を分散している世帯は、所得税の累進課税の仕組みなどから、片働きの場合と手取り合計が変わることがあります。
ただし、共働きには保育料、通勤費、外食費、家事代行などの追加支出も発生し得ます。
共働きのメリットは、単純に世帯年収が増えることだけではありません。 片方が休職・転職した場合にも、もう一方の収入で家計を支えられる可能性がある点も大きな特徴です。
独身・夫婦・子育て世帯の生活水準比較それぞれの家計の特徴を整理すると、次のようになります。
| 世帯構成 | 年収600万円の生活感 | 家計のポイント |
|---|---|---|
| 独身 | 比較的余裕がある | 趣味と貯蓄を両立しやすい |
| 夫婦2人・片働き | 標準的〜やや余裕 | 住宅費の管理が重要 |
| 夫婦2人・共働きで世帯年収600万円 | 支出管理が必要 | 収入配分と働き方が重要 |
| 夫婦と子ども1人・片働き | やや厳しくなる | 教育費と住居費の確保が課題 |
| 夫婦と子ども2人・片働き | 家計の余裕は小さい | 貯蓄と教育費の両立が難しい |
ここでの評価は、一般的な支出構造をもとにした目安です。実際には居住地、持ち家の有無、子どもの年齢、配偶者の収入によって大きく変わります。
【家賃・食費・貯金】年収600万円で無理なく暮らせる支出の目安
年収600万円の生活を安定させるためには、毎月の支出をどこまで抑えられるかが重要です。
特に影響が大きいのが家賃です。
年収600万円の適正家賃は月9万〜11万円が目安一般的に、住居費は手取り収入の25〜30%以内を目安にすると、家計を管理しやすくなります。
手取り月収を約38万9,000円とすると、次の金額になります。
- 手取りの20%:約7万8,000円
- 手取りの25%:約9万7,000円
- 手取りの30%:約11万7,000円
そのため、独身で年収600万円なら、家賃9万〜11万円程度を一つの目安にするとよいでしょう。
ただし、住宅費には管理費、共益費、駐車場代などが含まれる場合があります。家賃だけで判断すると、実際の住居費が予算を超えてしまうこともあります。
東京と地方では家賃の負担が違う総務省の住宅・土地統計調査をもとにした東京都の住宅政策資料では、2023年の借家全体の平均家賃は、東京都が月8万8,266円、全国が月6万630円でした。
民営借家に限ると、東京都は月9万4,802円、全国は月6万5,496円です。
同じ年収600万円でも、地方では住居費を抑えて貯蓄に回せる金額を増やしやすい一方、東京都内では家賃だけで手取りの25%前後を使うケースもあります。
※上記は2023年の住宅統計であり、2026年の個別物件の募集賃料ではありません。
食費と日常生活費はどのくらい必要?総務省の2025年家計調査によると、二人以上の世帯の消費支出は月平均31万4,001円、単身世帯は17万3,042円でした。
ただし、これは年収600万円の世帯だけを集計した数字ではありません。世帯主の年齢や世帯人数も異なるため、参考値として見る必要があります。
年収600万円の独身会社員なら、食費5万〜6万円程度を目安にすると、外食もある程度楽しみながら家計を管理できます。
一方、夫婦2人では食費7万〜9万円、子どもがいる世帯では食費10万円以上になる場合もあります。
食費を抑えるためには、次のような工夫が有効です。
- 平日の自炊を基本にする。
- コンビニやデリバリーの利用回数を決める。
- 食材をまとめ買いして食品ロスを減らす。
- 外食費と日常の食費を分けて管理する。
独身で住居費が高すぎなければ、年間70万〜100万円程度の貯蓄を目指すことは十分現実的です。
手取り約466万円を基準にすると、貯蓄率ごとの金額は次のようになります。
| 貯蓄率 | 年間貯蓄額 | 月平均 |
|---|---|---|
| 10% | 約46.6万円 | 約3.9万円 |
| 15% | 約69.9万円 | 約5.8万円 |
| 20% | 約93.2万円 | 約7.8万円 |
| 25% | 約116.6万円 | 約9.7万円 |
| 30% | 約139.9万円 | 約11.7万円 |
独身なら貯蓄率20%を一つの目標にすると、年間約93万円を貯められます。
10年間継続すれば、運用益を考慮しなくても約930万円です。
一方、子育て世帯や住宅ローンのある家庭では、貯蓄率10〜15%でも十分に意味があります。
無理に高い貯蓄率を設定して日常生活を切り詰めるよりも、毎月の積立を継続できる家計をつくることが大切です。
【子育て・教育費】年収600万円で子どもを育てることはできる?
年収600万円で子育ては可能です。ただし、子どもの人数、教育方針、住居費によって家計の負担は大きく変わります。
特に注意したいのが、保育・教育費と住宅費が同じ時期に増えることです。
公立と私立では教育費が大きく異なる文部科学省の「令和5年度子供の学習費調査」によると、子ども1人当たりの年間学習費総額は次のとおりです。
| 学校種 | 公立 | 私立 |
|---|---|---|
| 幼稚園 | 約18.5万円 | 約34.7万円 |
| 小学校 | 約33.6万円 | 約182.8万円 |
| 中学校 | 約54.2万円 | 約156万円 |
| 高等学校(全日制) | 約59.8万円 | 約103万円 |
この数字には学校教育費、給食費、学校外活動費などが含まれています。
特に注目したいのが小学校です。公立小学校の年間学習費は約33.6万円ですが、私立小学校では約182.8万円となり、年間約149万円もの差があります。
私立を選択する場合は、年収600万円の片働き世帯では相当な家計負担になります。
子ども1人なら家計を調整しながら生活できる夫婦と子ども1人の3人世帯で、年収600万円が唯一の収入源である場合、住宅費を抑えることが重要です。
例えば、次のような支出が考えられます。
- 住居費:10万〜12万円
- 食費:8万〜10万円
- 水道光熱費:2万〜2.5万円
- 通信費:1万〜1.5万円
- 日用品・医療費:2万〜3万円
- 教育・保育関連費:2万〜4万円
- 交通費・交際費など:4万〜6万円
これだけでも月30万円台後半の支出になる可能性があります。
住宅ローンや自動車の維持費が加われば、貯蓄に回せる金額はさらに小さくなります。
子ども2人の場合は共働きも選択肢になる子どもが2人になると、食費や教育費だけでなく、住居面でも広い住宅が必要になる場合があります。
特に高校・大学進学が重なる時期は、教育費が家計に大きく影響します。
年収600万円の片働きで子ども2人を育てること自体は不可能ではありませんが、次のような条件が重なると生活に余裕を持ちにくくなります。
- 都市部で家賃や住宅ローンが高い。
- 私立学校や塾への支出が多い。
- 車を2台所有している。
- 住宅ローンと教育ローンを同時に返済している。
- 十分な生活防衛資金がない。
一方、配偶者がパートや正社員として働き、世帯収入を増やせれば、教育費や老後資金の準備を進めやすくなります。
子育て支援制度も家計に組み込む2026年は子ども・子育て支援金制度が始まりました。
協会けんぽでは2026年4月分から支援金率0.23%が適用されています。これは子育て世帯だけが負担する制度ではなく、医療保険加入者が広く負担を分かち合う仕組みです。
児童手当などの支援制度も含め、実際に受け取れる金額や対象条件を確認しておくと、将来の家計計画を立てやすくなります。
【プロの結論】年収600万円で余裕のある生活を実現するための判断基準
年収600万円の生活レベルを左右するのは、収入額そのものよりも、住居費と世帯人数、そして貯蓄を継続できるかどうかです。
独身なら比較的自由度の高い生活ができ、夫婦2人なら住宅費を調整することで安定した家計をつくれます。
しかし、子どもが2人いる片働き世帯や、都市部で高額な住宅ローンを抱える世帯では、年収600万円でも余裕がなくなる可能性があります。
年収600万円でおすすめできる生活設計特に意識したいのは、次の5つです。
1.家賃を手取りの25%前後に抑える
住居費は毎月発生する固定費です。家賃が月15万円なら、年間180万円を住居だけに使うことになります。
独身であれば、月9万〜11万円程度を目安に住宅を選ぶと、貯蓄や趣味に回せるお金を確保しやすくなります。
2.毎月の貯蓄を先取りする
給料が入った段階で5万〜8万円程度を貯蓄用口座に移す方法がおすすめです。
余ったお金を貯める方式では、外食や買い物が増えた月に貯蓄額が減ってしまいます。
3.ボーナスを生活費の補填に使いすぎない
ボーナスは住宅購入、旅行、車の買い替え、教育費など、大きな支出に備える資金として管理すると、毎月の家計が安定します。
4.住宅購入前に教育費と老後資金を考える
住宅ローンの返済額だけで購入可能額を決めるのは危険です。子どもの進学や老後の生活費まで含めた長期的な収支を考える必要があります。
5.世帯年収と個人年収を区別する
夫婦のどちらかが600万円を稼いでいる世帯と、夫婦合計で600万円の世帯では、生活の余裕が異なります。世帯全体の手取りと固定費を把握が必要です。
年収600万円でも生活が苦しくなりやすい人の特徴反対に、次のような家計は注意が必要です。
- 家賃や住宅ローンが手取りの35%を超えている。
- 自動車ローンや高額な保険料がある。
- クレジットカードの支払いを翌月以降に持ち越している。
- ボーナスがなければ毎月の生活費を払えない。
- 教育費や老後資金の積立を後回しにしている。
年収600万円という数字だけを見れば平均より高いものの、固定費が膨らめば自由に使えるお金は少なくなります。
反対に、住宅費が低く、借金が少なく、共働きで世帯収入を確保できる家庭なら、同じ年収でも生活の満足度は高くなります。
【年収600万円の生活レベル】に関するよくある質問(FAQ)
Q1:年収600万円の手取りは月いくらですか?
A1:2026年の制度を踏まえた試算では、年間手取りは約466万円、月平均では約38万9,000円です。東京都在住、39歳以下、扶養家族なしの会社員を想定した概算で、実際には年齢や保険料率、賞与の有無によって変わります。
Q2:年収600万円は勝ち組といえる水準ですか?
A2:国税庁の2025年分民間給与実態統計調査によると、平均給与は487万円です。600万円は全体平均を上回るため、比較的高い給与水準といえます。ただし、住んでいる地域や家族構成によって生活の余裕は異なります。
Q3:年収600万円なら毎月いくら貯金できますか?
A3:独身であれば、毎月5万〜8万円程度を目標にすると、年間60万〜96万円の貯蓄が可能です。住宅ローンや子育て費用がある場合は、毎月2万〜5万円程度から始めても問題ありません。
Q4:年収600万円で東京に住むことはできますか?
A4:可能です。独身なら家賃9万〜11万円程度を目安に物件を選ぶと、比較的安定した生活を送りやすくなります。夫婦や子どもがいる世帯では、住宅の広さと住居費のバランスを考える必要があります。
Q5:年収600万円で子ども2人を育てられますか?
A5:育てることは可能ですが、片働きの場合は家計管理が重要です。公立学校を中心とした教育計画、住居費の抑制、児童手当などの支援制度の活用がポイントになります。共働きで世帯収入を増やせれば、教育費や貯蓄を確保しやすくなります。
Q6:年収600万円の独身と既婚ではどちらが余裕のある生活を送れますか?
A6:一般的には、同じ個人年収なら生活費を一人分で管理できる独身のほうが、自由に使えるお金を確保しやすい傾向があります。ただし、既婚でも配偶者に収入があれば、世帯全体の手取りが増えて余裕が生まれることがあります。
2026年の年収600万円は、国税庁の平均給与487万円を上回る、比較的恵まれた給与水準です。
手取りは年間約466万円、月平均約38万9,000円が一つの目安になります。
独身なら趣味や旅行を楽しみながら年間70万〜100万円程度の貯蓄を目指せます。夫婦2人でも住宅費を抑えれば安定した生活を送りやすいでしょう。
一方、片働きで子ども2人を育てる場合は、教育費や住宅費が重なり、家計に余裕がなくなる可能性があります。
大切なのは、年収600万円という額面だけで生活水準を判断しないことです。
住居費を適正に保つ、先取り貯蓄を習慣化する、教育費と老後資金を早めに準備する。
この3つを意識すれば、年収600万円でも無理なく生活を楽しみながら、将来に備える家計をつくることができます。
2026年の税制や社会保険制度の変更も踏まえ、自分の手取り額と世帯全体の支出を定期的に見直していくことが、安定した暮らしへの第一歩です。