生活保護を受給している最中に、冷蔵庫やエアコンが突然故障した、医療費以外の急な出費が発生した、仕事を始めるための準備費用が必要になった。このような状況で「生活保護を受けていても緊急貸付を利用できるのか」と悩む人は少なくありません。
結論からいえば、生活保護受給中でも、一定の条件を満たせば公的な貸付制度を利用できる場合があります。ただし、借入金がすべて収入認定から除外されるわけではありません。厚生労働省の生活保護実施要領では、世帯の自立更生に役立つ特定の貸付について、福祉事務所の事前承認と目的に沿った使用を条件に、収入認定しない取扱いを定めています。
2026年11月現在、特に押さえておきたいのは、一般的な生活費の補填を目的とした借入と、就労・就学・緊急の生活必需品購入などを目的とした貸付では、生活保護上の扱いが異なる点です。緊急小口資金や総合支援資金についても、受給中の利用可否は資金の種類や地域の運用によって変わります。
【結論】生活保護受給中でも緊急貸付は利用できる?厚労省の取扱いを解説
「生活保護を受けている人は一切お金を借りられない」という理解は正確ではありません。厚生労働省の生活保護実施要領には、被保護世帯の自立更生に充てられる貸付金について、一定の条件を満たす場合に収入認定しない取扱いが明記されています。
重要なのは、借入れそのものが認められるかという点だけでなく、何のために借りるのか、福祉事務所が事前に承認しているか、実際に承認された目的に使用するかという3点です。
生活保護受給中の借入れは一律禁止ではない生活保護制度は、資産や能力、利用できる制度などを活用しても最低生活を維持できない場合に、必要な保護を行う仕組みです。
そのため、生活保護受給者が新たな借金をして生活費を補填することは、原則として望ましい方法ではありません。返済負担が発生すれば、その後の最低生活の維持がさらに難しくなるためです。
一方、就労に必要な費用や技能習得費、就学に必要な費用、緊急性の高い生活必需品の購入費などは、世帯の自立や生活環境の維持につながる可能性があります。
厚生労働省は、こうした一定の貸付資金について、保護の実施機関による事前承認などを条件に収入認定から除外する取扱いを設けています。
認められる貸付と認められない貸付の違い実務上、特に重要なのは借入目的です。
- 事業の開始や継続に必要な資金
- 就職や技能習得に必要な資金
- 一定の条件を満たす高等学校等への就学資金
- 医療費や介護費に関する貸付資金
- 緊急に購入する必要性が高い生活用品の購入資金
- 国や地方公共団体などが実施する一定の住宅・転居関連の貸付資金
これらは、制度上の対象要件や個別の事情を満たし、福祉事務所の事前承認を得た場合に、収入認定除外の対象となり得ます。
反対に、毎月の食費や光熱費が足りないために借りる一般的な生活費、趣味や娯楽のための借入れなどは、収入認定除外の対象になるとは限りません。
つまり、生活保護受給中の緊急貸付を考える場合は、「お金を借りられるか」だけでなく、「その借入れが生活保護制度上、どのように扱われるか」を先に確認する必要があります。
【厚労省の基準】収入認定されない貸付の条件と福祉事務所の事前承認
生活保護受給中の貸付金の取扱いを判断するうえで、中心となるのが厚生労働省の「生活保護法による保護の実施要領について」と、その具体的な運用を示す「生活保護法による保護の実施要領の取扱いについて」です。
加えて、2014年4月25日付の厚生労働省社会・援護局保護課長通知「生活必需品等購入のための貸付金の取扱いについて」では、生活保護受給世帯が緊急に生活用品を購入する場合の具体的な考え方が示されています。
条件1:世帯の自立更生に役立つ目的であること貸付金が収入認定されないためには、単に本人が必要だと考えているだけでは不十分です。世帯の自立更生に役立つ具体的な目的が必要です。
例えば、就職のための技能習得費や事業を継続するための資金は、将来的な収入の確保や経済的自立につながる可能性があります。
また、生活に不可欠な家電製品などが故障し、健康管理や日常生活に著しい支障が生じる場合には、緊急購入の必要性が認められる可能性があります。
条件2:福祉事務所の事前承認を得ていること最も注意したいのが、福祉事務所の事前承認です。
厚生労働省の取扱いでは、対象となる貸付資金であっても、保護の実施機関による事前承認が必要です。貸付を受けた後に報告すれば必ず認められるという制度ではありません。
担当ケースワーカーには、少なくとも次の内容を説明する必要があります。
- 借入れが必要になった具体的な理由
- 借入れを希望する金額
- 購入予定品目や資金の使途
- 借入先となる制度や団体
- 返済方法と返済計画
- 借入れによって世帯の自立や生活維持にどのような効果があるか
ケースワーカーへの相談は、単なる報告ではありません。貸付の利用が生活保護制度上認められるか、収入認定をどう扱うかを確認するための重要な手続きです。
条件3:承認された目的どおりに使用すること事前承認を得たとしても、借入金を自由に使えるわけではありません。
例えば、冷蔵庫の購入費として承認された資金を、食費や別の買い物に流用することは認められません。
購入後には領収書や契約書などを提出し、承認された使途に沿って使用したことを確認される場合があります。自立更生計画に基づく資金管理や定期的な報告が求められるケースもあります。
生活必需品購入費の貸付で認められる具体的な条件厚生労働省の実施要領の取扱いでは、生活必需品の緊急購入について、次の4点を満たすことが重要とされています。
- 必要性:健康の保持や日常生活に著しい支障を来すおそれがあり、必要性の高い生活用品がない、または使用に耐えない状態であること。
- やむを得ない事情:保護開始からおおむね6か月を経過していない場合や、家計管理に問題がない中で急な出費が発生した場合など、計画的に購入資金を蓄えられなかった事情があること。
- 金額の妥当性:購入品目や購入予定金額が社会通念上妥当で、必要最小限度の貸付であること。
- 返済可能性と事前承認:返済によって最低生活の維持に支障が生じないことを確認し、自立更生計画を提出したうえで、購入品目と返済方法について事前承認を得ること。
この基準から分かるのは、単に家電を新しくしたいという理由だけでは認められにくいということです。故障によって食品の保存ができない、冷暖房設備が使えず健康に影響するなど、生活上の具体的な必要性が審査のポイントになります。
なお、厚生労働省の2014年4月25日付通知では、予期しない破損などで預貯金による対応が難しく、健康管理や日常生活に著しい支障が生じる場合を想定しています。
【制度比較】緊急小口資金・総合支援資金・自治体独自の緊急援護資金は何が違う?
生活保護受給中に利用できる可能性がある制度として、生活福祉資金貸付制度があります。実施主体は都道府県社会福祉協議会で、地域の市区町村社会福祉協議会が相談窓口となっています。
ただし、生活福祉資金貸付制度は、生活保護受給者ならすべての資金を利用できるという仕組みではありません。資金の種類ごとに対象者や利用目的が異なります。
主要な公的貸付制度の比較| 制度・資金 | 主な目的・条件 | 生活保護受給中の扱い |
|---|---|---|
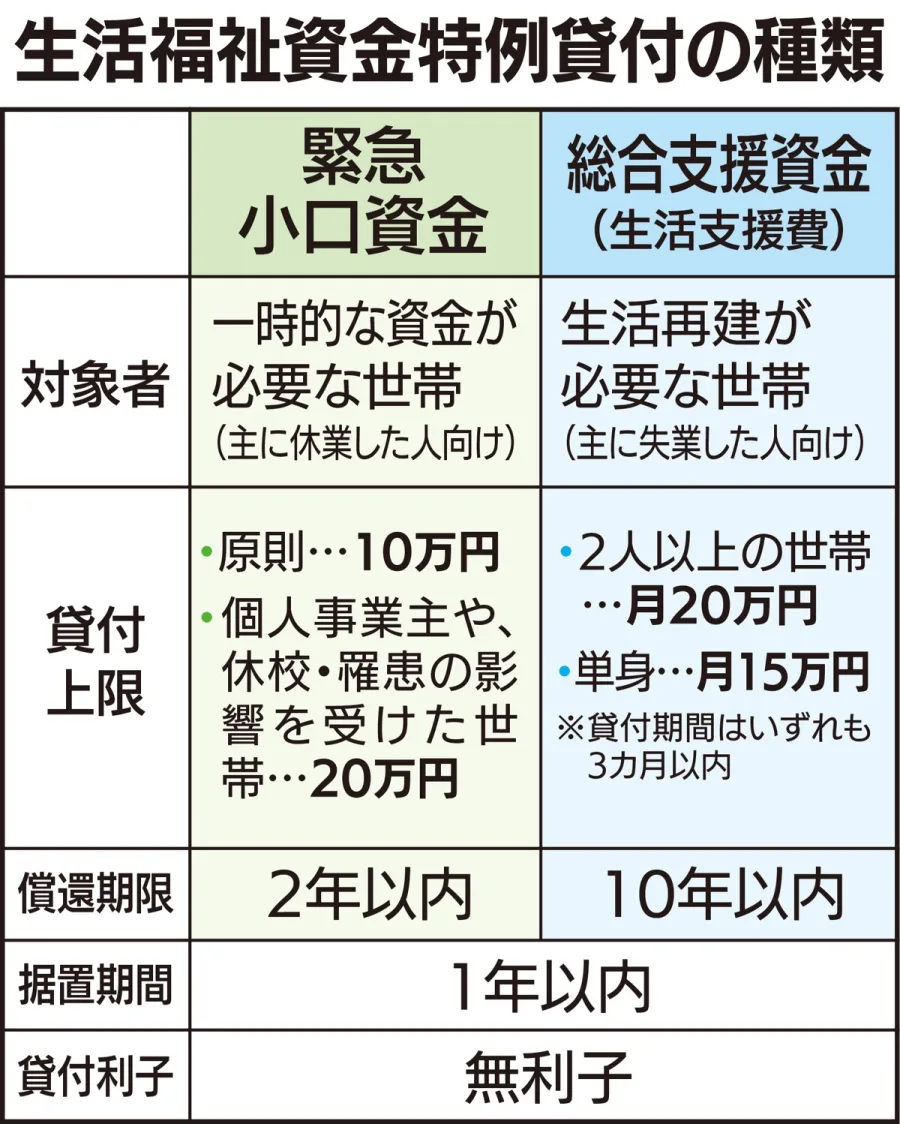
| 緊急小口資金 | 緊急かつ一時的な生活維持のための少額貸付。上限10万円 | 福祉事務所の承認や個別の条件確認が必要 |
| 総合支援資金 | 失業や収入減少などによる生活再建のための継続的な貸付 | 生活保護受給世帯は原則として対象外 |
| 福祉資金 | 医療、介護、就労、技能習得、生活上の一時的な費用など | 対象となる資金について福祉事務所の承認を得れば利用できる場合がある |
| 教育支援資金 | 高校・大学等の修学費や入学時の費用 | 世帯の状況や就学条件、福祉事務所の判断による |
| 自治体独自の緊急援護資金 | 地域ごとに定められた一時的な緊急支援 | 生活保護世帯を対象に含む自治体と、対象外とする自治体がある |
緊急小口資金は、生活福祉資金貸付制度に含まれる福祉資金の一つです。
主な対象は、低所得世帯、障害者世帯、高齢者世帯です。緊急かつ一時的に生計の維持が困難になった場合に、必要な少額資金を貸し付けます。
厚生労働省が公表している本則の貸付条件では、次のように定められています。
- 貸付限度額:10万円以内
- 据置期間:貸付日から2か月以内
- 償還期間:据置期間経過後12か月以内
- 貸付利子:無利子
- 連帯保証人:不要
利用理由としては、医療費や介護費の支払い、火災などの被災、年金や公的給付金の支給開始までの生活費、解雇や休業による収入減少、給与の盗難などが挙げられます。
ただし、貸付条件を満たしていることと、実際に融資が決定することは別です。世帯の収入や負債、返済可能性などを含めた審査があります。
総合支援資金は生活保護受給中でも利用できる?総合支援資金は、失業や収入減少などで生活が困難になった世帯に対して、生活再建までの間に必要な資金を貸し付ける制度です。
生活支援費、住宅入居費、一時生活再建費などがあり、就労支援や家計改善支援と組み合わせて利用することが想定されています。
一方、生活保護を受給している世帯については、総合支援資金の本則では原則として貸付対象外です。
厚生労働省の特例貸付に関する問答集でも、生活保護を受給している場合は、最低限度の生活が保障されていることから、基本的に総合支援資金の貸付対象外とする考え方が示されています。
新型コロナウイルス感染症の影響を受けた特例貸付では柔軟な運用が行われましたが、通常の貸付制度と同じ条件ではありません。
コロナ特例の緊急小口資金は2026年も新規申請できる?ここは過去の情報と混同しやすい部分です。
新型コロナウイルス感染症に伴う緊急小口資金等の特例貸付は、厚生労働省によると2022年9月末で新規申請の受付を終了しています。
したがって、2026年に新たな資金が必要になった場合、過去のコロナ特例貸付を新規に申し込むことはできません。現在確認すべきなのは、生活福祉資金の本則や自治体独自の支援制度です。
なお、過去にコロナ特例貸付を利用した人については、生活保護を受給中であることなどが償還免除の対象となる場合があります。これは新規貸付とは別の手続きです。
自治体独自の緊急援護資金には生活保護世帯が対象の制度もある全国一律の貸付制度とは別に、市区町村や社会福祉協議会が独自の緊急援護資金を設けている場合があります。
代表的な違いが分かるのが、札幌市と大阪市の制度です。
札幌市の応急援護資金は、低所得世帯だけでなく生活保護世帯も対象に含めています。1世帯当たりの貸付限度額は10万円で、児童の教育、就職、技能習得、病気、災害などに伴う一時的な費用が対象です。
生活保護世帯の場合は、区保健福祉部長の調査意見書が必要とされています。また、一定の職業や返済能力を持つ連帯保証人も必要です。
一方、大阪市の緊急援護資金は、2026年10月6日更新の案内で、生活保護法に基づく被保護者を貸付対象外としています。公的給付や公的貸付の支給決定を受けていても、実際に支給を受けるまでのつなぎ資金として利用する制度です。
貸付限度額は1世帯10万円以内、単身世帯は5万円以内で、無利子が基本です。
この2つの自治体の例からも分かるように、自治体独自の緊急援護資金は、地域によって対象条件が大きく異なります。「他の地域で利用できたから、自分の地域でも利用できる」とは限りません。
【保護費への影響】借入金が収入認定されると生活保護費はどうなる?
生活保護受給者が借入れをする際、最も注意しなければならないのが収入認定です。
借入金は返済義務のあるお金ですが、生活保護制度では、借入れという形式だけで自動的に収入認定から除外されるわけではありません。
事前承認のない借入れは保護費が減額される可能性がある厚生労働省の生活保護受給者向け家計改善支援資料では、貸付金のうち自立更生に充てられるものについて、収入認定しない取扱いが示されています。
しかし、対象外の貸付金については、借入金であっても収入として認定されることがあります。
その場合、収入認定された金額に応じて保護費が調整され、支給額が減額される可能性があります。
つまり、借りたお金を後から返済しなければならないにもかかわらず、生活保護費まで減額されるという状況が生じ得るのです。
加えて、収入認定された借入金の返済については、原則として必要経費として認められません。
このため、借入れを検討する段階で、収入認定の対象になるかどうかを確認が必要です。
収入認定されない貸付なら返済金も考慮される?厚生労働省の取扱いでは、貸付金のうち世帯の自立更生に充てられるものとして収入認定されない金額について、その償還金をその他の必要経費として収入から控除できる場合があります。
ただし、すべての承認済み貸付について、返済額が同じ方法で控除されるという意味ではありません。
特に生活必需品を緊急購入するための貸付では、返済を経常的な生活費のやり繰りで賄えるかどうかが事前審査の要点になります。
厚生労働省は、貸付制度を所管する関係機関との調整、償還金の納付指導、代理納付の活用なども示しています。
したがって、返済方法や保護費との関係は、貸付の種類と承認内容を踏まえて福祉事務所に確認する必要があります。
借入金を申告しなかった場合のリスク生活保護法第61条では、収入や支出など生計状況に変動があった場合、保護の実施機関や福祉事務所長に速やかに届け出る義務が定められています。
借入金についても、担当ケースワーカーに申告し、どのような取扱いになるのか確認することが大切です。
無申告のまま借入金を受け取った場合、後日、通帳や取引記録などから判明し、収入認定や保護費の調整が必要になる可能性があります。
また、承認された使途と異なる用途に使用した場合には、収入認定除外の取扱いが見直され、費用返還を求められる場合もあります。
「少額だから報告しなくても大丈夫」「借金だから収入ではない」と自己判断するのは避けてください。
【申請方法と審査】生活保護受給中に緊急貸付を申し込む手順
生活保護受給中に公的貸付を利用したい場合は、社会福祉協議会へ直接申し込む前に、担当ケースワーカーへ相談することが基本です。
特に、収入認定除外を希望する場合は、借入れの契約や資金の受領より前に福祉事務所の判断を確認する必要があります。
STEP1:担当ケースワーカーに緊急性と借入目的を伝える最初に、なぜ借入れが必要なのかを具体的に説明します。
例えば、冷蔵庫が故障した場合は、故障した時期、現在の使用状況、修理ができない理由、購入が必要な製品と金額などを伝えます。
就職に必要な費用であれば、就職先や必要な資格、技能習得の内容、費用の見積もりなどを準備すると相談が進めやすくなります。
STEP2:自立更生計画や必要書類を準備する貸付の目的によっては、自立更生計画の提出が必要になります。
特に生活必需品購入費の貸付では、購入する品目と金額、返済方法を具体的に示すことが重要です。
一般的に準備を検討したい書類は次のとおりです。
- 本人確認書類
- 生活保護の受給状況が分かる書類
- 購入予定品の見積書や商品資料
- 修理不能であることを確認できる資料(該当する場合)
- 借入先の制度案内や貸付条件
- 返済計画書
- 自立更生計画書
必要書類は貸付制度や自治体によって異なります。最初からすべてを用意しようとせず、担当ケースワーカーに確認してください。
STEP3:福祉事務所の事前承認を受ける提出した資料をもとに、福祉事務所が借入目的の必要性や金額の妥当性、返済可能性などを確認します。
生活必需品の購入であれば、健康や日常生活への影響、購入品目が必要最小限かどうか、返済によって最低生活が維持できなくならないかといった点が審査されます。
承認を得られた場合は、承認された内容や収入認定の取扱い、返済方法を確認しておきましょう。
STEP4:社会福祉協議会などに貸付を申し込む福祉事務所での確認後、対象となる制度を実施している社会福祉協議会などに申し込みます。
生活福祉資金貸付制度の場合、都道府県社会福祉協議会が実施主体であり、地域の市区町村社会福祉協議会が相談を受け付けています。
貸付制度によっては、福祉事務所長の意見書や受給額が分かる資料が必要です。
STEP5:審査・貸付決定後に資金を受け取る申し込み後は、貸付制度を実施する社会福祉協議会などによる審査が行われます。
申請すれば必ず借りられるわけではありません。収入、負債、借入目的、返済可能性などを総合的に判断して貸付の可否が決まります。
宮城県社会福祉協議会の令和7年10月現在の案内では、緊急小口資金は書類に不備のない申込受付から送金まで約1週間程度とされています。一方、資金の種類によっては1か月以上、場合によっては数か月かかることもあります。
貸付決定後は、承認された使途に従って資金を使用し、領収書などの証明資料を保管してください。
【相談先一覧】生活保護受給中の緊急貸付はどこに相談すればいい?
生活保護受給中に急な出費が発生した場合、相談先は一つではありません。借入れを希望するのか、給付や現物支援を希望するのかによって、適切な窓口が異なります。
1. 福祉事務所・担当ケースワーカー最初の相談先です。
貸付の事前承認、借入金の収入認定、保護費への影響、返済方法などを確認できます。
生活保護受給者にとっては、単に借入先を探すだけでなく、借入れによって保護費が減額されないかを確認が必要です。
2. 市区町村社会福祉協議会生活福祉資金貸付制度や地域独自の貸付制度について相談できる窓口です。
緊急小口資金、福祉費、教育支援資金など、利用目的に応じた制度の案内を受けられます。
ただし、生活保護受給中の場合は、利用できる資金が限られるため、担当ケースワーカーへの事前相談が必要です。
3. 市区町村の福祉担当窓口自治体独自の緊急援護資金や生活支援制度を探す場合は、市区町村の福祉担当窓口にも確認しましょう。
札幌市のように生活保護世帯を対象に含める貸付制度もあれば、大阪市のように被保護者を対象外とする制度もあります。
また、現金の貸付だけでなく、食料支援、生活用品の提供、家計改善支援、就労支援などが利用できる場合もあります。
相談時に伝えておきたい5つのポイント相談を円滑に進めるためには、次の内容を整理しておくとよいでしょう。
- 何のためにお金が必要なのか
- いつまでに資金が必要なのか
- 必要な金額はいくらなのか
- 貸付以外に利用できる給付や支援があるか
- 借入れをした場合、どのように返済する予定なのか
生活費そのものが不足している場合には、貸付だけにこだわらず、家計改善支援や生活扶助の相談も並行して行うことが大切です。
【生活保護受給中の緊急貸付】に関するよくある質問(FAQ)
Q1:生活保護を受給していても緊急小口資金は借りられますか?
A1:利用できる可能性はありますが、生活保護受給世帯は福祉事務所の事前承認が必要になる場合があります。総合支援資金とは対象条件が異なります。まず担当ケースワーカーに相談し、地域の社会福祉協議会に利用条件を確認してください。
Q2:生活保護受給中に借金をすると保護費は減額されますか?
A2:借入金が収入認定される場合は、保護費が減額される可能性があります。ただし、厚生労働省が定める一定の自立更生目的の貸付について、福祉事務所の事前承認を得て、承認された使途に使用する場合は収入認定から除外されることがあります。
Q3:冷蔵庫やエアコンが壊れた場合も貸付を利用できますか?
A3:健康管理や日常生活に著しい支障が生じるおそれがあり、緊急購入の必要性が認められる場合は、生活必需品購入費の貸付が収入認定除外の対象となる可能性があります。購入品目、金額、返済計画について福祉事務所の事前承認が必要です。
Q4:借入れをした後からケースワーカーに報告しても間に合いますか?
A4:事後報告では、事前承認を条件とする収入認定除外の取扱いを受けられない可能性があります。契約や借入れを行う前に相談してください。すでに借りてしまった場合も、隠さず速やかに申告し、取扱いを確認することが大切です。
Q5:自治体独自の緊急援護資金は全国どこでも利用できますか?
A5:利用できる制度や条件は自治体によって異なります。札幌市のように生活保護世帯を対象に含む制度もありますが、大阪市のように被保護者を対象外とする制度もあります。居住する自治体の福祉担当窓口や社会福祉協議会で確認してください。
2026年11月現在、生活保護受給中であっても、一定の条件を満たす公的貸付を利用できる可能性はあります。厚生労働省の実施要領では、自立更生に役立つ特定の貸付について、福祉事務所の事前承認と目的に沿った使用を条件に、収入認定から除外する取扱いが設けられています。
特に重要なのは、緊急小口資金、総合支援資金、福祉資金、自治体独自の緊急援護資金を同じ制度として考えないことです。それぞれ対象者や借入目的、審査条件が異なり、生活保護受給世帯の利用可否にも違いがあります。
また、借入金が収入認定されると保護費が減額される可能性があるため、借りた後に相談するのではなく、必ず事前に福祉事務所へ確認が必要です。
失敗しないための判断基準は、次の3つです。
- 借入目的:就労・就学・自立更生・緊急性の高い生活必需品購入など、制度上認められる目的か。
- 事前承認:福祉事務所が借入れと使途、返済方法を事前に承認しているか。
- 返済可能性:返済によって世帯の最低生活が維持できなくならないか。
もし急な出費で生活が立ち行かなくなった場合は、借金を増やすことだけを解決策にしないでください。担当ケースワーカーに状況を説明し、社会福祉協議会の貸付制度や自治体独自の支援、現物支援などを含めて相談することが、生活を守るための第一歩です。
生活保護は、最低限度の生活を保障し、自立を支えるための制度です。新たな借入れによって返済負担を増やす前に、利用できる公的支援を確認し、保護費への影響を把握したうえで判断することが大切です。
主な根拠資料: 厚生労働省「生活保護受給者の家計等に関する取扱い」「生活保護法による保護の実施要領の取扱いについて」「生活福祉資金貸付条件等一覧」、宮城県社会福祉協議会、札幌市、大阪市の公表資料。