2026年、大学生が初めてクレジットカードを作るなら、年会費無料かどうかだけでなく、基本ポイント還元率、学生限定特典、申し込み条件、卒業後の継続利用まで確認したい。学生向けカードには、通常の買い物でポイントが貯まりやすいものから、海外利用のキャッシュバックや動画配信サービスの優待が充実したものまで、それぞれ異なる特徴がある。
特に比較したいのが、学生専用ライフカード、JCBカード W、三井住友カード(NL)、楽天カード アカデミーの4枚だ。アルバイト収入がない大学生でも申し込めるのか、18歳から作れるのか、審査で何を見られるのか、利用限度額はいくらなのか。2026年11月時点の各カード会社の公式情報と、消費者庁・経済産業省などの公的情報をもとに、初めての1枚を選ぶための判断材料を整理する。
【結論】2026年の大学生クレジットカードは何を基準に選ぶべき?
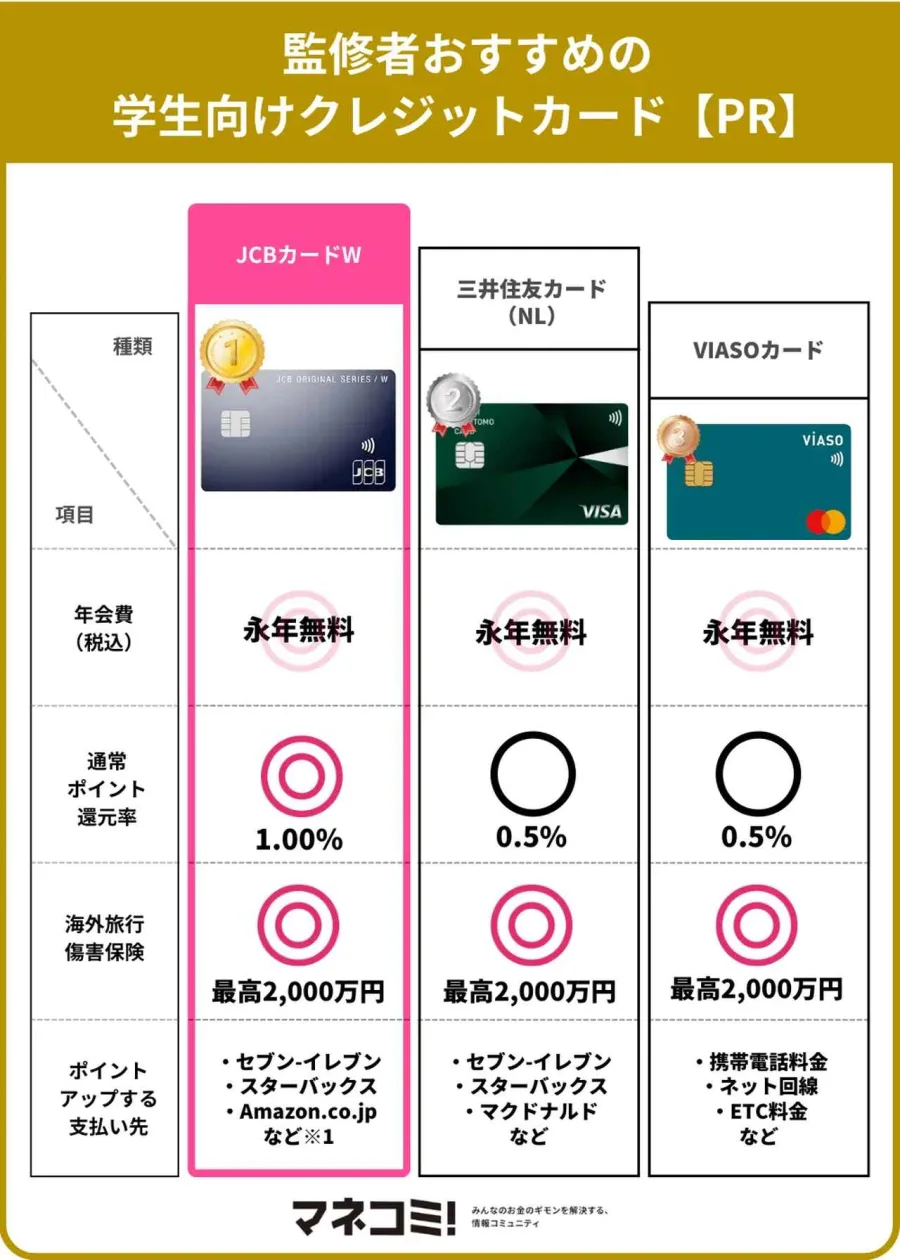
大学生がクレジットカードを選ぶ際に優先したいのは、次の4つだ。
1. 年会費が永年無料であること
2. 普段利用する店舗でポイントが貯まること
3. 学生限定の特典を実際に利用できること
4. 卒業後も無理なく使い続けられること
カードの基本還元率が高くても、ポイントを利用する機会が少なければメリットは小さくなる。一方、基本還元率が0.5%でも、よく利用するコンビニやサブスクリプションサービスで追加還元を受けられれば、実質的なお得度は高くなる。
大学生におすすめのカード4選1. ポイント還元率を重視するならJCBカード W
年会費永年無料・18歳~39歳限定
JCBカード Wは、通常のJCBカードと比較してポイントが2倍貯まることが特徴だ。2026年1月13日に始まった新ポイントサービス「J-POINT」にも対応し、通常利用で200円(税込)につき2ポイントが付与される。
1ポイントを最大1円分として利用できるため、基本還元率は1.0%。Amazon.co.jpや対象のコンビニ、飲食店など、優待店ではさらにポイントアップを狙える。
年会費は永年無料で、39歳までに入会すれば40歳以降も無料で継続できる。学生の間だけでなく、就職後も同じカードを使い続けたい人に向いている。
2. 海外旅行や留学を予定しているなら学生専用ライフカード
年会費無料・18歳~25歳の学生向け
学生専用ライフカードは、海外でのショッピング利用に対するキャッシュバックが大きな特徴だ。
海外での対象ショッピング利用総額の4%がキャッシュバックされ、年間上限は10万円。事前エントリーなどの条件があるものの、留学や海外旅行を予定している大学生にとって魅力的な特典となる。
加えて、入会初年度はポイント1.5倍、お誕生月はポイント3倍になる。卒業後も年会費無料の一般カードへ自動切り替えされ、ポイントなどの契約情報を引き継げる。
申し込み対象は原則として満18歳以上25歳以下で、大学・大学院・短期大学・専門学校に在学中の人だ。
3. コンビニ・飲食店をよく利用するなら三井住友カード(NL)
年会費永年無料・満18歳以上
三井住友カード(NL)は、日常的にコンビニや飲食店を利用する学生に向いている。
通常のポイント還元率は0.5%だが、対象のコンビニ・飲食店でスマートフォンのVisaまたはMastercardのタッチ決済、あるいは対象のモバイルオーダーを利用すると、7%のVポイント還元を受けられる。
加えて、2026年時点では、25歳以下を対象とする「リワードアップ U25」も注目したい。対象のサブスクリプションサービスで最大9.5%、対象の携帯料金で最大1.5%の追加ポイント還元などが用意されている。
ただし、対象サービスや決済方法に条件があり、すべての買い物が高還元になるわけではない。
4. 楽天サービスをよく使うなら楽天カード アカデミー
年会費永年無料・18歳~28歳の学生限定
楽天カード アカデミーは、楽天ポイントを日常的に貯めている学生に適したカードだ。
通常の買い物では100円につき1ポイントが貯まり、基本還元率は1.0%。楽天市場や楽天ブックスなど、楽天グループのサービスを利用する学生には、さらに学生向け特典が用意されている。
特に注目したいのは、利用可能枠が最高30万円に設定されていることだ。初めてカードを持つ学生にとって、使いすぎを防ぐ観点からも検討しやすい。
卒業後は、所定の審査を経て楽天カードへ切り替える仕組みが用意されている。
【2026年最新比較】大学生向けクレカ4枚の年会費・還元率・学生特典
4枚を比較する際は、広告で目立つ最大還元率だけでなく、通常利用時の還元率と特典を受けるための条件を分けて考える必要がある。
学生向けクレジットカード比較表※2026年11月時点の公式情報をもとに整理。ライフカードの基本還元率は1,000円につき1ポイント、1ポイント=5円相当で交換する場合の目安。交換先によって価値は異なる。三井住友カード(NL)の7%還元は対象店舗・指定決済方法に限定。利用可能枠は審査結果によって異なる。
還元率だけでは判断できない理由例えば、毎月5万円をカードで支払うと仮定した場合、基本還元率1.0%なら年間6,000円相当、0.5%なら年間3,000円相当のポイントが貯まる計算になる。
※月5万円を12か月利用し、ポイント付与対象外取引やポイント交換時の価値変動を考慮しない単純計算。
年間で3,000円相当の差が生まれるため、基本還元率は軽視できない。
しかし、三井住友カード(NL)のように特定の店舗で高還元になるカードなら、利用先によっては基本還元率の差を上回ることもある。
また、学生専用ライフカードは海外利用のキャッシュバックが魅力だ。海外での支出が多い学生なら、通常のポイント還元率だけで判断するのは合理的ではない。
重要なのは、年間のカード利用額と利用先を想定し、自分が実際に受け取れるポイントや特典を比較することだ。
タイプ別のおすすめ早見判断| 大学生の利用スタイル | おすすめ |
|---|---|
| 初めてのカードで基本還元率を重視 | JCBカード W |
| 海外旅行・留学の予定がある | 学生専用ライフカード |
| コンビニや飲食店をよく利用する | 三井住友カード(NL) |
| 楽天市場や楽天ブックスをよく使う | 楽天カード アカデミー |
| 卒業後も同じカードを長く使いたい | JCBカード W・三井住友カード(NL) |
【審査の実態】大学生は収入なしでもクレジットカードを作れる?
大学生が申し込みを検討する際、最も気になるのが審査だろう。
結論からいえば、アルバイト収入がない大学生でも、クレジットカードを作れる可能性はある。
学生向けカードは、社会人向けカードとは異なる利用者層を想定している。学生であること自体が審査に不利になるわけではなく、学生を申込対象としているカードなら、収入が少ない人や収入がない人も申し込める。
JCBが2026年4月24日に更新した学生向け審査解説でも、収入のない学生が審査に通過する可能性について説明している。
大学生のクレジットカード審査で確認されることカード会社は申し込みを受け付けると、申込者の属性や支払い能力などを確認する。
具体的には、次のような情報が関係する。
- 年齢と学生資格
- 大学・大学院などの在学状況
- アルバイトなどの収入
- 居住状況や生活費の負担状況
- 過去のクレジットカード利用履歴
- 携帯電話端末などの分割払いの支払い状況
- 申込情報に誤りがないか
審査基準の詳細はカード会社ごとに異なり、一般に公開されていない。
特に注意したいのが、携帯電話の分割払いだ。スマートフォン本体を分割購入している場合、支払いの遅延が信用情報に影響する可能性がある。
毎月の携帯料金を支払っているからといって、端末代金の分割払いまで必ず正常に支払えているとは限らない。過去の請求内容を確認しておきたい。
収入なしの学生でも申し込める理由経済産業省の割賦販売法に関するFAQでは、学生など本人の年収が少ない人について、生活を維持している他の人の収入や預貯金を合算して支払可能見込額を算定できる場合があると説明している。
つまり、大学生の場合、本人のアルバイト収入だけで支払い能力が判断されるわけではない。
ただし、家族に収入があるから必ずカードが発行されるという意味ではない。カード会社による審査があり、発行されない場合もある。
審査に落ちやすいケースと対策| 注意したいケース | 申し込み前の対策 |
|---|---|
| 学生不可のカードに申し込む | 学生が申込対象か確認する |
| 申込情報に誤りがある | 氏名・住所・学校情報を再確認する |
| 携帯端末などの分割払いに遅延がある | 支払い状況を確認する |
| 短期間に複数のカードへ申し込む | 必要なカードを絞る |
| 収入を実際より多く申告する | 正確な金額を申告する |
審査に落ちた場合、カード会社から具体的な理由が開示されないこともある。
そのため、やみくもに別のカードへ申し込むのではなく、申込条件や過去の支払い状況を見直すことが先決だ。
【18歳から申し込み可能】大学生クレジットカードの作り方と限度額
18歳の大学生は親の同意なしで申し込める?日本では、2022年4月1日から成年年齢が20歳から18歳に引き下げられた。
そのため、18歳・19歳の人も成人として扱われ、原則として親の同意なしでクレジットカードの契約を申し込める。
ただし、成人になったからといって、すべてのカードを申し込めるわけではない。
例えば、次のような条件がある。
- JCBカード W:高校生を除く18歳以上39歳以下
- 三井住友カード(NL):高校生を除く満18歳以上
- 学生専用ライフカード:原則18歳以上25歳以下の在学生
- 楽天カード アカデミー:18歳以上28歳以下の学生
高校生は対象外となるカードが多い。ただし、学生専用ライフカードには、18歳以上で進学予定の高校生が卒業年の1月以降に申し込める特例がある。
大学生のクレジットカード限度額はいくら?学生向けクレジットカードの初期限度額は、一般的に10万~30万円程度が一つの目安となる。
ただし、これはすべてのカードに共通する固定額ではない。
カード会社によって設定方法が異なり、学生専用ライフカードは最高50万円、楽天カード アカデミーは最高30万円と公式に案内している。
三井住友カードの学生向け限度額に関する2026年6月24日更新の解説でも、学生の利用可能枠は10万~30万円程度が一般的な目安として紹介されている。
ここで理解しておきたいのが、利用限度額と毎月使ってよい金額は別だということだ。
例えば、利用限度額が30万円でも、毎月30万円まで使う必要はない。アルバイト代や仕送りなどから、翌月の引き落としに無理なく対応できる金額を利用上限として考えるべきだ。
大学生がクレジットカードを申し込む手順初めてカードを作る場合、基本的な流れは次のとおりだ。
カードを選ぶ
年会費、基本還元率、学生特典、卒業後の扱いを比較して決める。
公式申し込みページで必要事項を入力する
氏名、住所、電話番号、生年月日、学校名、卒業予定年月などを入力する。
収入・職業情報を正確に申告する
アルバイトの有無や収入について、実際の状況に沿って入力する。
本人確認と引き落とし口座の登録を行う
カード会社が指定する本人確認書類や金融機関情報を準備する。
カード会社の審査を受ける
審査結果に応じて発行の可否や利用可能枠が決まる。
カードを受け取り、利用明細を確認する
支払日、支払方法、利用可能枠を確認してから利用を始める。
本人確認書類については、学生証だけでは対応できない場合がある。運転免許証やマイナンバーカードなど、カード会社が指定する書類を確認しておこう。
また、申し込み時にリボ払いが初期設定されていないかも確認したい。
【卒業後はどうなる?】学生専用カードの切り替えと継続利用
大学生がカードを選ぶ際、見落としやすいのが卒業後の扱いだ。
学生専用カードは、在学中の特典が充実している一方、卒業や年齢条件の変更によってカードの種類やサービス内容が変わる場合がある。
学生専用ライフカードは卒業後も年会費無料学生専用ライフカードは、大学卒業後も継続して利用できる。
公式案内によると、卒業後は年会費無料タイプのカードに自動で切り替わり、ポイントなどの契約情報も引き継がれる。
学生専用の海外利用キャッシュバックなど、在学中に限定されたサービスは卒業後も同じ条件で利用できるとは限らない。
楽天カード アカデミーは楽天カードへ移行楽天カード アカデミーは、卒業後に楽天カードへ切り替える仕組みがある。
楽天カードの公式案内では、卒業年の6月に有効期限を更新した楽天カードが送付されると説明されている。
ただし、切り替えには所定の審査があり、卒業予定年によって切り替え時期が異なる場合もある。
楽天学割についても、カードの切り替えとサービスの利用資格は別々に確認したい。
JCBカード Wと三井住友カード(NL)は卒業後も使える?JCBカード Wと三井住友カード(NL)は、学生専用カードではなく一般向けのカードでもあるため、卒業したことだけを理由に別のカードへ切り替える必要はない。
JCBカード Wは39歳までに入会していれば40歳以降も年会費無料で継続できる。
三井住友カード(NL)も、卒業後に一般カードとして継続利用できる。
ただし、三井住友カードの「リワードアップ U25」は25歳以下が対象で、26歳になる誕生月までの利用が対象となる。卒業後もカードを持ち続けられることと、若年層向け特典を使い続けられることは別だ。
卒業後まで考えた比較| カード | 卒業後の扱い | 長期利用のポイント |
|---|---|---|
| 学生専用ライフカード | 一般カードへ自動切り替え | ポイントなどを引き継ぐ |
| JCBカード W | 継続利用 | 40歳以降も年会費無料 |
| 三井住友カード(NL) | 継続利用 | U25特典は年齢条件あり |
| 楽天カード アカデミー | 楽天カードへ切り替え | 所定の審査と切り替え時期に注意 |
卒業後の手続きが少ないカードを希望するなら、JCBカード Wや三井住友カード(NL)は選択肢になりやすい。一方、学生限定のメリットを積極的に利用したいなら、学生専用カードも十分検討する価値がある。
【要注意】大学生クレジットカードのリボ払いと使いすぎ対策
初めてクレジットカードを持つ大学生が特に注意したいのが、リボ払いだ。
リボ払いは、毎月の支払額を一定に近づけられる仕組みだが、利用残高に応じた手数料が発生する。
一見すると毎月の支出を抑えられるように見えるものの、支払いが終わるまでの期間が延び、結果として支払総額が大きくなる可能性がある。
リボ払いの何が危険なのか?一般社団法人日本クレジット協会によると、リボ払いは支払残高に応じた手数料がかかる支払い方式だ。
例えば、10万円の商品を購入した後に追加で買い物をすると、残高が増えて支払いが長期化することがある。
毎月の支払額が一定だからといって、借入残高が増えていないとは限らない。
リボ払い・分割払い・一括払いの違い| 支払い方法 | 仕組み | 注意点 |
|---|---|---|
| 1回払い | 翌月などにまとめて支払う | 支払日に口座残高を確保する |
| 分割払い | 購入時に支払回数を決める | 回数によって手数料が発生する |
| リボ払い | 残高に応じた一定額を継続して支払う | 手数料と支払期間が増える可能性 |
初めてカードを使う大学生には、基本的に1回払いをおすすめしたい。
特に、申し込み時に「自動リボ」や「リボ払い専用」の設定がないか確認することが大切だ。
大学生が実践したい5つの使いすぎ防止策1. 基本は1回払いにする。 支払い方法を意識的に選ぶ。
2. 月間利用上限を自分で決める。 利用可能枠を使い切らない。
3. 利用通知を設定する。 決済のたびに利用額を把握する。
4. 毎月の明細を確認する。 身に覚えのない請求や手数料を見逃さない。
5. 支払日より前に口座残高を確認する。 引き落とし不能を防ぐ。
消費者庁も、若年層に向けてリボ払い専用カードや初期設定がリボ払いになっているカードへの注意を呼びかけている。
18歳からは親の同意なしに契約できる一方、未成年者取消権による保護は原則として受けられない。カードを作ることと、その契約に責任を持つことは表裏一体だ。
【大学生クレジットカード】に関するよくある質問(FAQ)
Q1:大学生でアルバイトをしていなくてもクレジットカードを作れますか?
収入がない大学生でも、学生向けカードなら申し込める場合がある。JCBカード Wや楽天カード アカデミーなど、学生を申込対象とするカードを検討したい。ただし、発行には所定の審査があり、必ず通過するわけではない。
Q2:大学生は18歳になったらすぐクレジットカードを作れますか?
18歳以上であれば申し込めるカードはある。ただし、高校生は対象外となるケースが多い。大学進学後など、各カード会社の申込条件を満たしたタイミングで申し込むことが基本となる。
Q3:大学生のクレジットカード限度額はいくらですか?
10万~30万円程度が一般的な目安だが、カード会社や審査によって異なる。楽天カード アカデミーは最高30万円、学生専用ライフカードは最高50万円と公式に案内されている。
Q4:大学生におすすめの年会費無料カードはどれですか?
基本還元率を重視するならJCBカード W、海外利用の特典なら学生専用ライフカード、コンビニ・飲食店なら三井住友カード(NL)、楽天サービス中心なら楽天カード アカデミーが候補になる。
Q5:大学を卒業したら学生専用カードは使えなくなりますか?
カードによって異なる。学生専用ライフカードは一般カードへ自動切り替えされ、楽天カード アカデミーは楽天カードへの切り替えが用意されている。JCBカード Wと三井住友カード(NL)は卒業後も原則として継続利用できる。
Q6:大学生がクレジットカードを複数枚持っても問題ありませんか?
複数枚の保有自体は禁止されていない。ただし、カードごとに支払日や利用明細の管理が必要になる。初めての場合は、まず1枚を使いこなし、支払いを管理できるようになってから追加を検討したい。
大学生がクレジットカードを作るなら、年会費無料、基本還元率、学生限定特典、審査条件、卒業後の継続利用という5つの観点から比較したい。
2026年のおすすめ4枚を整理すると、次のようになる。
- JCBカード W: 基本還元率1.0%。ポイント重視で卒業後も長く使いたい人向け。
- 学生専用ライフカード: 海外利用4%キャッシュバック。留学や海外旅行を予定している人向け。
- 三井住友カード(NL): 対象店舗の7%還元やリワードアップ U25が魅力。コンビニやサブスクをよく使う人向け。
- 楽天カード アカデミー: 基本還元率1.0%と学生向け楽天特典。楽天経済圏を活用している人向け。
特に、初めてカードを作る大学生にとって、年会費無料は安心して使い始められる大きな条件だ。しかし、還元率の数字や入会キャンペーンだけに注目して、使わない特典のためにカードを選ぶ必要はない。
大切なのは、毎月の生活費やアルバイト代、仕送りの範囲で無理なく支払えることだ。
18歳から自分の判断で契約できるようになった今、クレジットカードは単なる買い物の道具ではなく、お金の管理を学ぶ機会にもなる。
初めての1枚は、ポイントをたくさん獲得できるカードよりも、支払額を把握しやすく、卒業後まで安心して使えるカードを選ぶこと。それが大学生活でクレジットカードを賢く活用するための出発点になる。